

Halloweenowe dekoracje i przebrania to pikuś w porównaniu z prawdziwymi powodami do strachu. Najbardziej boimy się poważnego zachorowania, co może wydawać się dość zrozumiałe. Problem w tym, że większość z nas nie ma finansowego planu B na okoliczność choroby.
Pytanie o obawy Polaków od lat przynosi zaskakująco podobne odpowiedzi – diagnoza poważnej choroby wyprzedza utratę pracy, wysokie stopy procentowe czy konflikty na świecie. Wyniki badań Polskiej Izby Ubezpieczeń nie pozostawiają wątpliwości: aż 87% z nas najbardziej obawia się ciężkiej choroby bliskiej osoby, a niewiele mniej boi się utraty własnego zdrowia.
Polacy dobrze wiedzą, czego się boją. Ale czy ten strach skłania ich do przygotowania się na najgorsze? Otóż nie. Większość zakłada optymistycznie, że choroba ominie właśnie ich, a jeśli już dojdzie do samej diagnozy, to „jakoś to będzie”. Dlaczego Polacy w kwestii własnego zdrowia nie mają żadnego „planu B”?
Co mówią liczby? Prawdziwy stan zdrowia i zagrożeń w Polsce
Skala problemu będzie widoczna, gdy odrzucimy myślenie życzeniowe i spojrzymy na twarde dane demograficzne oraz medyczne. Główny Urząd Statystyczny (GUS) przedstawia jasny obraz: poważne zachorowanie w Polsce nie jest rzadkim przypadkiem na miarę trafienia szóstki w Totolotku – to realny scenariusz, który każdego roku dotyka setki tysięcy rodzin.
W „czarnych statystykach” GUS-u od lat niezmiennie przodują dwie grupy chorób – układu krążenia i nowotwory. Te pierwsze odpowiadają za ponad 40% wszystkich zgonów w Polsce. Co gorsza, zawały serca, udary mózgu i przewlekła niewydolność krążenia dotykają coraz młodsze roczniki, więc nie jest to już wyłącznie domena seniorów, ale również osób aktywnych zawodowo, w wieku 30–50 lat, na ogół żyjących w ciągłym stresie.
Drugą główną przyczynę zgonów (ok. 24–26%) stanowią nowotwory złośliwe. To zarazem główna przyczyna przedwczesnej umieralności, czyli zgonów przed 65. rokiem życia. W Polsce rocznie diagnozuje się ponad 170 tysięcy nowych przypadków zachorowań na nowotwory złośliwe, a prognozy jednoznacznie wskazują na dalszy trend wzrostowy.
Większość ma co najmniej jedną chorobę przewlekłą
GUS wskazuje również na bardzo ważny wskaźnik HLY (Healthy Life Years), czyli trwanie życia w zdrowiu. Choć średnia długość życia w Polsce po pandemii ponownie wzrosła (wynosi ok. 74,7 roku dla mężczyzn i 82 lat dla kobiet), to liczba lat przeżytych w pełnym zdrowiu bez niepełnosprawności i przewlekłych chorób jest znacznie krótsza – wynosi średnio ok. 61–65 lat.
Według danych GUS i Narodowego Funduszu Zdrowia (NFZ) ponad 60% dorosłych Polaków cierpi na przynajmniej jedną chorobę przewlekłą (np. nadciśnienie, cukrzycę, problemy z kręgosłupem). To właśnie te ukryte schorzenia często stają się zapalnikiem poważniejszych epizodów zdrowotnych, całkowicie wykluczających z pracy.
Statystyki GUS nie pozostawiają złudzeń: prawdopodobieństwo, że w ciągu swojego życia zawodowego zderzymy się z poważną diagnozą – własną lub partnera – jest nieporównywalnie wyższe niż ryzyko rozbicia auta czy pożaru domu. Mimo to zabezpieczamy mienie, ignorując własny organizm.
Lęk finansowy góruje nad zdrowotnym
W tym miejscu pojawia się spory paradoks. Choć dane GUS przedstawiają skalę zagrożenia zdrowotnego, to cykliczne analizy Polskiej Izby Ubezpieczeń (PIU) prezentują szokującą prawdę o gotowości finansowej Polaków.
Badania PIU potwierdzają, że ponad 80% z nas odczuwa silny lęk przed własną ciężką chorobą. Co kluczowe, ten niepokój ma solidne podłoże ekonomiczne – ponad 75% ankietowanych przyznaje, że bardziej obawia się braku pieniędzy na leczenie i rehabilitację niż samego faktu zachorowania.
Mimo to struktura naszych wydatków ochronnych, a dokładniej wydatków na ubezpieczenia, wygląda zupełnie inaczej. W pierwszej kolejności ubezpieczamy się z przymusu (OC auta i nieruchomość na kredyt), a niewielu robi to dobrowolnie. Polska charakteryzuje się jednym z wyższych w Europie poziomów tzw. luki ochronnej w obszarze zdrowia i życia. Szacuje się, że zaledwie kilkanaście procent dorosłych Polaków posiada indywidualną, przemyślaną polisę na wypadek poważnego zachorowania, której suma ubezpieczenia gwarantowałaby realną płynność finansową podczas wielomiesięcznej terapii.
Ile naprawdę kosztuje brak „planu B”?
Większość Polaków liczy, że gdy pojawi się już choroba, to „jakoś to będzie”, a koszty poniesie NFZ. Zderzenie z rzeczywistością bywa jednak bolesne, a fakty przeczą optymistycznej narracji. Ciężkie zachorowanie oznacza drastyczny spadek dochodów, ponieważ zasiłek chorobowy z ZUS wynosi standardowo 80% podstawy wymiaru składek, a przy długotrwałym zwolnieniu lub świadczeniu rehabilitacyjnym realne dochody spadają jeszcze bardziej. Dla osób na umowach cywilnoprawnych lub prowadzących jednoosobową działalność gospodarczą (JDG) spadek dochodów może wynieść niemal 100%.
Do tego dochodzi gwałtowny wzrost wydatków. Koszty prywatnych konsultacji, szybkiej diagnostyki, niestandardowych leków, rehabilitacji czy specjalistycznej opieki mogą wynosić od kilku do kilkunastu tysięcy złotych miesięcznie.
Z badań PIU wynika, że oszczędności większości polskich gospodarstw domowych w przypadku całkowitego odcięcia dochodów wystarczyłyby na przetrwanie zaledwie od 1 do 3 miesięcy. Tymczasem proces leczenia onkologicznego czy powrotu do sprawności po udarze trwa średnio od roku do kilku lat.
Zgubny optymizm i ślepa wiara w NFZ
Skoro Polacy doskonale zdają sobie sprawę z ryzyka i tak bardzo obawiają się choroby, dlaczego wciąż tak niewielu z nich podejmuje działania, by się przed nią chronić?
Odpowiedź nie leży wyłącznie w braku pieniędzy, ale przede wszystkim w mechanizmach psychologicznych i systemowych, które powodują odkładanie trudnych decyzji na później.
1. Nierealistyczny optymizm i efekt wypierania
Jednym z najsilniejszych mechanizmów obronnych ludzkiego umysłu jest tzw. błąd nierealistycznego optymizmu. Zjawisko to sprawia, że oceniając ryzyko zachorowania na nowotwór czy zawał, podświadomie uznajemy, że dotyczy ono „innych” – sąsiada, znajomego z pracy, postaci z telewizji. Temat własnej ciężkiej choroby jest na tyle paraliżujący i negatywny, że naturalnym odruchem staje się jego wypieranie i unikanie.
2. Ślepa wiara w państwowy system
Wielu Polaków zakłada, że skoro płaci co miesiąc niemałe składki na ubezpieczenie zdrowotne (NFZ), system w pełni zaopiekuje się nimi w kryzysowym momencie. Tymczasem publiczny system ochrony zdrowia, mimo istnienia odrębnych ścieżek (np. karty DiLO), wciąż boryka się z kolejkami do specjalistycznych badań (MRI, PET) czy skomplikowanych zabiegów. Poza tym nowoczesne leki immunologiczne czy celowane często nie znajdują się na listach refundacyjnych NFZ lub wymagają spełnienia bardzo rygorystycznych kryteriów programów lekowych. Koszt takich terapii może wynosić kilkanaście tysięcy złotych miesięcznie z własnej kieszeni.
3. Iluzja pracowniczego abonamentu
Większość osób zatrudnionych w korporacjach czy większych firmach posiada pakiet medyczny oraz grupowe ubezpieczenie na życie. Stwarza to poczucie bezpieczeństwa, ale trzeba pamiętać, że posiadany pakiet medyczny świetnie sprawdzi się w codziennej profilaktyce, usprawni wizyty u internisty i podstawowe badania, takie jak USG i badanie krwi. Nie jest jednak polisą ubezpieczeniową i nie wypłaci przykładowo 100 tysięcy złotych za zdiagnozowanie nowotworu.
Grupowe ubezpieczenie na życie zazwyczaj oferuje stosunkowo niskie sumy ubezpieczenia na wypadek ciężkiego zachorowania (często rzędu 10 000 – 30 000 zł), co przy wielomiesięcznej walce z chorobą okazuje się jedynie kroplą w morzu potrzeb.
Jak zbudować skuteczny plan B? Poradnik krok po kroku
Plan B na wypadek ciężkiej choroby to nie czarna magia ani astronomiczne wydatki, na które stać tylko najbogatszych. To przemyślana strategia składająca się z trzech filarów:
- Oszczędności.
- Odpowiedniej ochrony ubezpieczeniowej.
- Organizacji spraw prawno-rodzinnych.
Oto jak podejść do tego tematu krok po kroku – chłodno, analitycznie i bez emocji.
Krok 1: zadbaj o finansowe zabezpieczenie na wypadek choroby (poduszka zdrowotna)
Tradycyjna poduszka finansowa na wypadek utraty pracy (zazwyczaj 3–6 miesięcy stałych wydatków) w przypadku choroby może okazać się niewystarczająca.
Cel: stwórz żelazną rezerwę płynną – na rachunku oszczędnościowym lub w funduszach krótkoterminowych – przeznaczoną wyłącznie na sytuacje awaryjne (szybka prywatna diagnostyka, rezonans „na już”, konsultacje u profesorskich sław, leki).
Kwota minimalna: 10 000 – 20 000 zł, do których masz dostęp w ciągu 24 godzin bez konieczności zaciągania wysoko oprocentowanych pożyczek czy sprzedaży aktywów w niekorzystnym momencie.
Krok 2: dobierz indywidualną polisę na wypadek poważnego zachorowania
Polisa to narzędzie, które przesuwa ryzyko finansowe z własnego portfela na towarzystwo ubezpieczeniowe. Umowa grupowa z pracy rzadko wystarcza – kluczem jest dobrze skrojona polisa indywidualna.
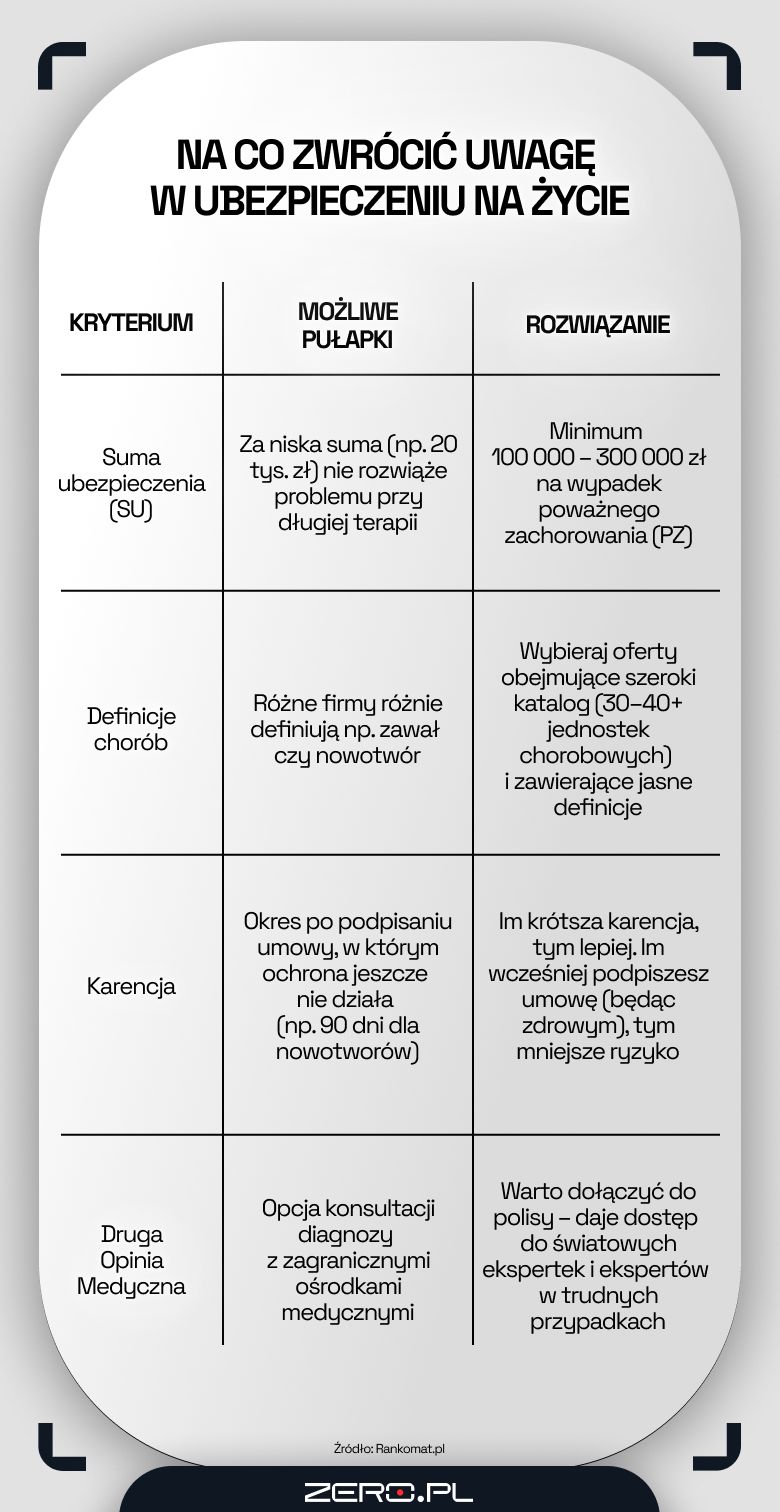
– Kupując polisę, nigdy nie zatajaj w ankiecie medycznej dotychczasowych chorób czy przebytych zabiegów. Ubezpieczyciel może poprosić o dostęp do historii leczenia i na tej podstawie odmówić wypłaty odszkodowania
– tłumaczy Ewelina Ratajczak, ekspertka Rankomat.pl
Krok 3: rozważ dodatek leczenia za granicą
Coraz popularniejszym i niezwykle skutecznym rozwiązaniem na polskim rynku są klauzule lub osobne polisy gwarantujące pokrycie kosztów i organizację leczenia za granicą.
Jak to działa? W przypadku diagnozy nowotworu czy konieczności skomplikowanej operacji kardiochirurgicznej ubezpieczyciel organizuje i pokrywa koszty leczenia w renomowanych klinikach na świecie (np. w USA, Hiszpanii czy Niemczech).
Sumy ubezpieczenia często sięgają 1–2 mln euro, co całkowicie eliminuje konieczność organizowania zbiórek społecznościowych czy wyprzedawania majątku.
Krok 4: uporządkuj kwestie prawne i dostęp do informacji
Plan B to także kwestie formalne, które w kryzysowym momencie oszczędzają bliskim ogromnego stresu.
Upoważnienie medyczne powinna mieć bliska osoba – partner, partnerka lub inna zaufana osoba – wskazana w dokumentacji. Dzięki temu w przychodni i szpitalu to ona jako pierwsza otrzyma informacje i będzie mieć wgląd w dokumentację medyczną.
Równie ważne są upoważnienia bankowe. Posiadanie wspólnego konta lub udzielenie pełnomocnictwa do rachunku pozwala na dysponowanie środkami, gdy jedna z osób przebywa na leczeniu w szpitalu.
Wypieranie trudnych scenariuszy jest naturalną ludzką reakcją, ale w zderzeniu z twardymi statystykami życzeniowe myślenie może każdego dużo kosztować. Paraliżujący strach nie zniknie sam z siebie, podobnie jak brak środków na leczenie – jedynym skutecznym sposobem jest podjęcie działania, zanim pojawi się diagnoza.