

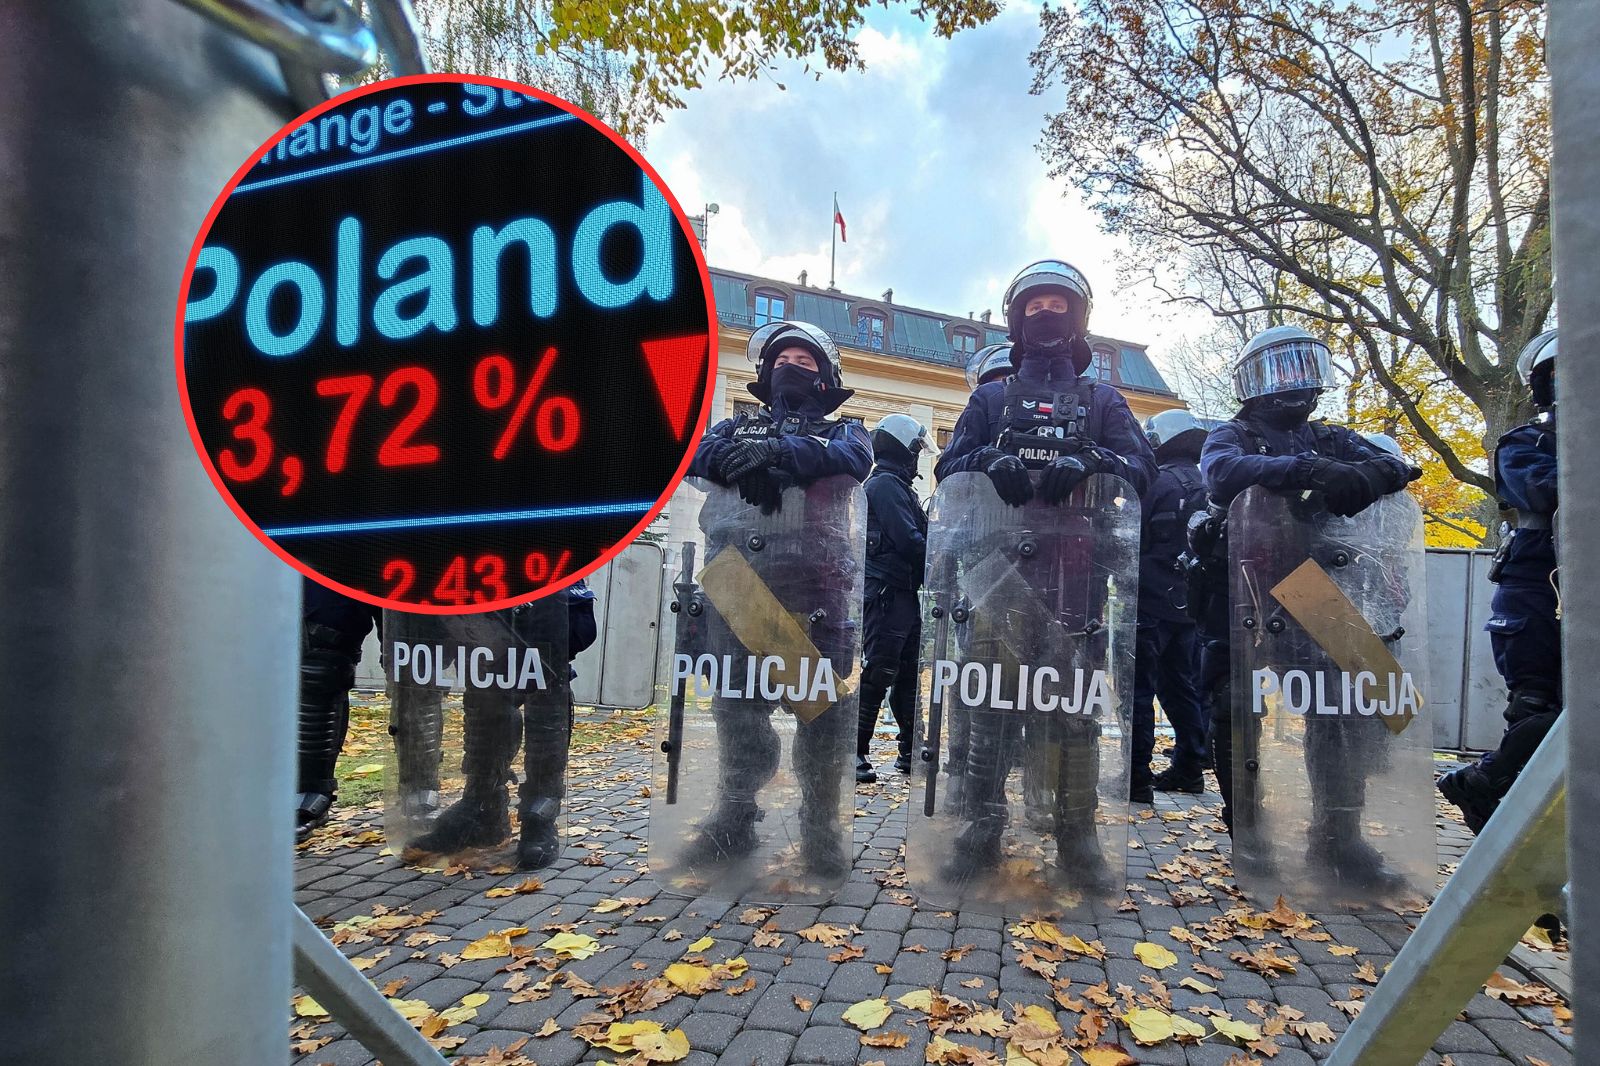
Kryzys wokół Trybunału Konstytucyjnego, choć ma podłoże polityczne, może mieć konsekwencje gospodarcze. Międzynarodowi inwestorzy często biorą pod uwagę stabilność instytucjonalną kraju, w którego aktywa lokują swoje środki. Weekend daje naszej giełdzie, złotemu i obligacjom pewien bufor – ale co będzie w poniedziałek?
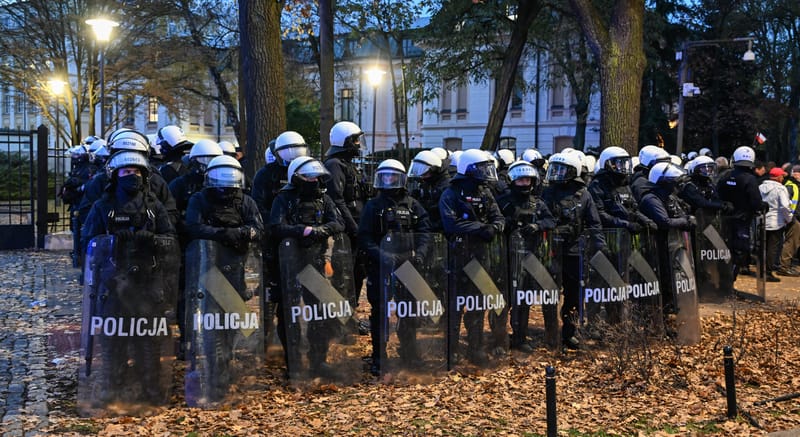
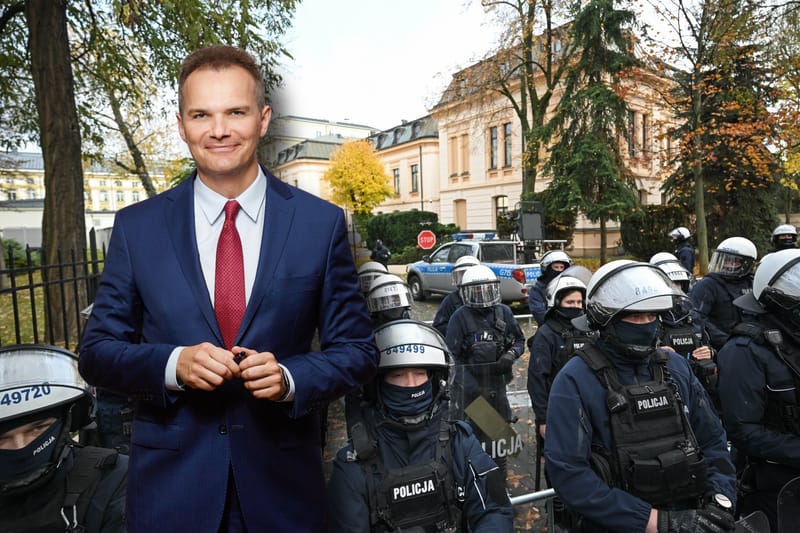
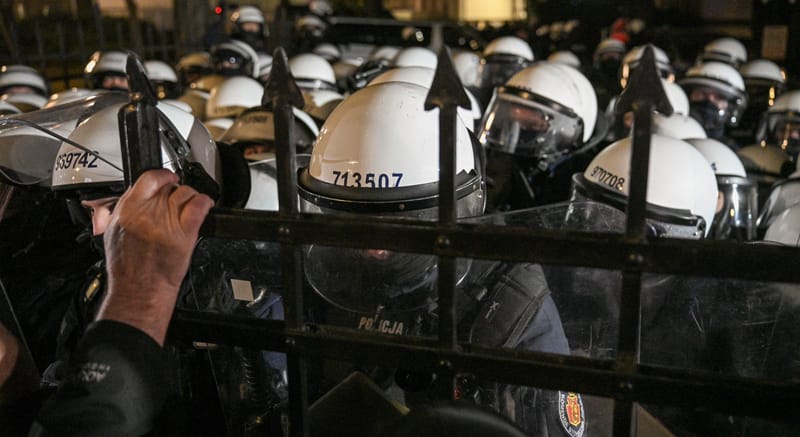
- Wydarzenia pod Trybunałem Konstytucyjnym są relacjonowane przez media na całym świecie. W ten sposób wchodzą w optykę zagranicznych inwestorów.
- Jak na kryzys polityczny w Polsce zareaguje giełda w Warszawie, polski złoty i obligacje? Czy należy spodziewać się spadków głównych indeksów i osłabienia krajowej waluty?
- Ekspert, z którym rozmawiało Zero.pl, przyznaje: to, co się dzieje, nie będzie na pewno czynnikiem wspierającym, ale też nie będzie czynnikiem kluczowym dla poniedziałkowych notowań.
Spór o Trybunał Konstytucyjny, toczący się już od ponad dekady, w piątek 30 października zaognił się. Wydarzenia, które rozgrywają się wokół TK, relacjonujemy na bieżąco w Zero.pl. Pod tym linkiem można śledzić naszą relację na żywo:
Konflikt wokół Trybunału zaczynał tlić się jako spór prawny. Z tej płaszczyzny przeniósł się w sferę polityczną. A to już prowadzi do pytań o konsekwencje dla gospodarki.
Trybunał Konstytucyjny a ryzyko instytucjonalne. Jaki werdykt wydadzą rynki?
Międzynarodowi inwestorzy często biorą pod uwagę coś, co nazywają ryzykiem instytucjonalnym. To niestabilność prawa, podatność tego prawa na decyzje polityczne, chwiejność struktur, które mają to prawo stanowić i gwarantować jasne reguły gry dla biznesu. Jeśli w danym kraju to otoczenie jest niepewne, globalny pieniądz może po prostu z takiego kraju odpłynąć.
Przykładem działania tego mechanizmu może być reakcja wspólnej europejskiej waluty na zamieszki we Francji. Skutkowały one osłabieniem euro na tle obaw rynków, że w obliczu rozruchów społecznych rządowi w Paryżu może być trudno przeprowadzić konsolidację fiskalną, czyli działania zmierzające do ograniczenia gigantycznego deficytu i długu.
Jak rynki odczytają sytuację w Polsce? Bo to, że już ją widzą, jest pewne – agencja Reutera wkrótce po tym, jak prezydent Karol Nawrocki podjął decyzję, że przerywa podróż do Senegalu i wraca do Warszawy, opublikowała depeszę na ten temat, przybliżając odbiorcom na całym świecie kontekst sporu o Trybunał Konstytucyjny.
W sytuacjach podwyższonej politycznej niepewności kapitał może odpłynąć z trzech klas aktywów: akcji, obligacji i waluty danego kraju.
Poniedziałek będzie dniem próby
Warszawska Giełda Papierów Wartościowych otworzy się w poniedziałek 2 listopada o godz. 9. Fakt, że kryzys wokół TK rozgorzał na nowo w piątek po południu, daje lokalnemu rynkowi szansę na zamortyzowanie potencjalnego negatywnego szoku wśród inwestorów.
– Na pewno wydarzenia wokół Trybunału Konstytucyjnego nie będą czynnikiem wspierającym, ale też nie będą czynnikiem kluczowym dla poniedziałkowego otwarcia warszawskiej giełdy – mówi Zero.pl Konrad Ryczko, analityk rynków, dyrektor wykonawczy w DM BOŚ.
Nasz rozmówca podkreśla, że GPW często udziela się sentyment parkietów zagranicznych. W piątek 30 października giełdy w USA spłynęły czerwienią, bo inwestorzy masowo pozbywali się akcji spółek technologicznych. Pod kreską dzień skończyły też główne indeksy europejskie: francuski CAC i niemiecki DAX. W Azji nastroje były mieszane.
– Pamiętajmy, że w piątek była bardzo słaba sesja i na krajowym parkiecie, i na rynkach globalnych, a w poniedziałek te spadki mogą być kontynuowane, jednak niekoniecznie w Polsce będzie to oznaczało, że inwestorzy wyceniają ryzyko instytucjonalne – zwraca uwagę Konrad Ryczko. – To może być po prostu efekt podążania GPW za rynkami globalnymi.
Analitycy XTB zauważają natomiast w raporcie, że spośród spółek notowanych na GPW najbardziej wrażliwe na pewność prawa są banki. „Sprawa kredytów frankowych pokazała, jak bardzo orzecznictwo sądów potrafi na lata kształtować wyniki całego sektora” – wskazują.
W głównym indeksie GPW, WIG20 (skupia 20 największych i najpłynniejszych spółek notowanych na warszawskim parkiecie), jest aż pięć banków: Alior, Erste, mBank, Pekao i PKO BP. W indeksie średnich spółek mWIG40 są Handlowy, ING Bank Śląski, Millennium. Wszystkie one zakończyły piątek ze stratą. Indeks sektorowy WIG-banki był na 3,40-proc. minusie.
Poniedziałkowy start notowań będzie swoistym sprawdzianem dla GPW – tak samo, jak dla polskiej waluty i skarbowych papierów wartościowych.
Co ze złotym i obligacjami? Rząd musi uważać na koszty obsługi długu
– Także złotego i obligacje trzeba oceniać przez pryzmat rynków bazowych – przypomina jednak Konrad Ryczko. – Siła złotego zależy przede wszystkim od notowań eurodolara.
Kiedy dolar umacnia się względem euro (czyli kiedy kurs EUR/USD jest niski), złoty bardzo często słabnie na zasadzie tzw. negatywnej korelacji (większa wiara inwestorów w bezpieczną przystań, za jaką uznawany jest dolar, oznacza odpływ kapitału od walut rynków wschodzących, do których zaliczana jest Polska).
– Tak samo rentowności naszych obligacji podążają w ślad za rentownościami na rynkach bazowych, głównie niemieckich Bundów – mówi Konrad Ryczko. – Wszędzie na świecie rentowności rosną od dłuższego czasu i tak jest też u nas. Najważniejszy jest spread do Bunda (różnica pomiędzy rentownością polskich a niemieckich obligacji rządowych – red.). Dopóki on się nie powiększa, to wzrost rentowności w Polsce jest po prostu konsekwencją wzrostu rentowności w Niemczech. Wydarzenia polityczne wcale nie muszą za tym stać.
Osłabienie się obligacji, czyli dalszy wzrost rentowności, byłby bardzo poważnym problemem dla rządu, bo oznaczałby wyższe koszty obsługi długu. A potrzeby pożyczkowe budżetu państwa są rekordowe. Wynika to wprost z dużego deficytu.
Czytaj także: „Zaczynam się bać o siebie”. Stanowski w szczerych słowach do widzów Kanału Zero
W projekcie budżetu na 2027 r. rząd skorygował potrzeby pożyczkowe netto (bez wykupu zapadającego długu) na bieżący rok i oszacował je na ok. 320 mld zł. Potrzeby pożyczkowe brutto określono z kolei na kwotę 582,5 mld zł, również niżej w stosunku do pierwotnych założeń. Według tego samego projektu, potrzeby pożyczkowe netto w przyszłym roku mają wynieść 317,1 mld zł, a potrzeby brutto – 565,3 mld zł.