
Wrzesień 2025, wracasz z trekkingu w Himalajach, przed Tobą już tylko lot powrotny z Katmandu. Tymczasem sytuacja zmienia się w ciągu kilku godzin – na ulice wychodzą tysiące protestujących, parlament płonie, a lotnisko zostaje zamknięte. To nie scenariusz filmu, a zdarzenia, do których doszło rok temu w Nepalu. W takiej sytuacji ubezpieczenie nie zawsze pomoże, zwłaszcza gdy zignorujesz ostrzeżenia MSZ.
- Jeśli MSZ odradza podróż, polisa może nie zadziałać, nawet jeśli masz dodatkowe rozszerzenia.
- Gdy wojna lub zamieszki wybuchną już podczas wyjazdu, ochrona zwykle działa tylko przez kilka dni.
- Ubezpieczyciel może odmówić pomocy, jeśli uzna, że aktywnie uczestniczyłeś w zamieszkach lub protestach.
- Przed wyjazdem sprawdź OWU, komunikaty MSZ i listę krajów wyłączonych z ochrony.
Niestabilna sytuacja polityczna w wielu rejonach świata sprawia, że przed jakimkolwiek wyjazdem warto nie tylko kupić polisę, ale też sprawdzić, czy ochrona zadziała w razie wybuchu wojny, ataku terrorystycznego albo zamieszek. Nie każde ubezpieczenie gwarantuje to samo.
„Wojna? To nie nasz problem”. Tak brzmi większość OWU
Wszystkie towarzystwa w Ogólnych Warunkach Ubezpieczenia (OWU) jasno określają listę wyłączeń generalnych, czyli sytuacji, w których polisa nie zadziała. Wśród nich znajdziesz skutki działań zbrojnych, zamieszek, strajków, rozruchów czy ataków terrorystycznych.
Powód jest prosty. W czasie takich zdarzeń drastycznie wzrasta ryzyko udzielenia pomocy – czy to przez pokrycie kosztów leczenia, organizację powrotu do kraju czy w formie odszkodowania za uszkodzony bagaż. A większe ryzyko to wyższe koszty dla ubezpieczycieli. Zapewnienie ochrony w krajach, w których toczy się wojna lub chociażby jakieś zamieszki, nie jest dla nich opłacalne.
Klauzula nieoczekiwanej wojny lub aktu terroru – pomoc z datą ważności
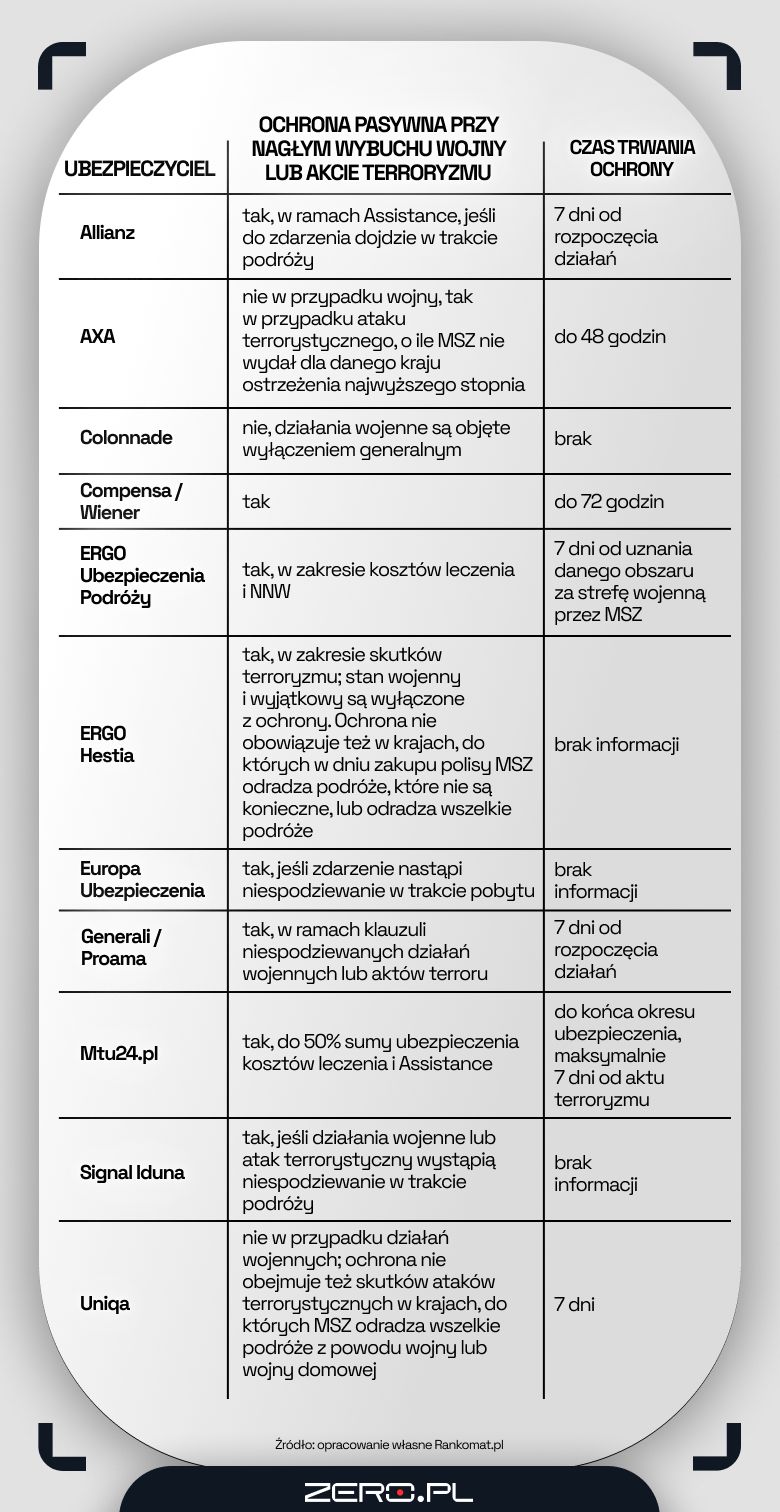
Nie oznacza to jednak, że zostaniesz całkiem bez pomocy. Towarzystwa inaczej patrzą na wyjazd do kraju, w którym sytuacja już eskaluje, a inaczej, gdy zamieszki bądź wojna zaskoczą Cię dopiero w trakcie podróży. Wówczas niemal każda firma uruchamia klauzulę nieoczekiwanej wojny lub aktu terroru.
Możesz więc liczyć na pomoc, jeśli zostaniesz poszkodowany w zamieszkach, protestach czy działaniach zbrojnych, ale tylko wtedy, gdy nie uczestniczysz w nich aktywnie i tylko do pewnego czasu. Ochrona zostanie przedłużona do kilku dni – maksymalnie 7 – w zakresie opisanym w OWU.
Każdy ubezpieczyciel ma w tym aspekcie własne zasady, z którymi musisz się zapoznać przed zakupem polisy turystycznej.
Uważaj też na „aktywne uczestnictwo”, bo ubezpieczyciele rozumieją je bardzo szeroko. Wbrew pozorom wcale nie trzeba być zaangażowanym w tłumie protestujących – może wystarczyć, że nagrywasz zamieszki lub zostajesz w centrum rozruchów zamiast schronić się w hotelu. Ostatecznie to ubezpieczyciel interpretuje, czym w zasadzie jest aktywny udział i to do niego należy decyzja, czy pokryje koszty leczenia, czy zniszczonego bagażu – tłumaczy Magdalena Kajzer, ekspertka Rankomat.pl.
Ostrzeżenie MSZ. Czerwona lampka, której nie można ignorować
Polskie Ministerstwo Spraw Zagranicznych stosuje czterostopniową skalę ostrzeżeń przed wyjazdem do konkretnego kraju:
- poziom 1 – zwykła ostrożność,
- poziom 2 – szczególna ostrożność,
- poziom 3 – unikaj podróży,
- poziom 4 – nie jedź.
Towarzystwa ubezpieczeniowe w kontekście polis turystycznych najczęściej biorą pod uwagę ostrzeżenia oznaczone numerem 3. i 4. Jeśli lecisz do kraju, do którego podróż jest odradzana, Twoje ubezpieczenie może nie zadziałać, bez względu na to, czy ma dodatkowe klauzule.
I tu – podobnie jak w przypadku ochrony w razie nieoczekiwanej wojny czy nagłych zamieszek – każda firma ma swoje zasady zapisane w OWU. Przed wyjazdem musisz sprawdzić, do którego stopnia polisa zapewni Ci wsparcie.
Niektóre towarzystwa tworzą własne listy krajów, w których ochrona nie zadziała, niezależnie od komunikatów wydawanych przez MSZ. Generali czy Uniqa wprost informują, że ich ubezpieczenia turystyczne nie obejmują Rosji, Białorusi, Afganistanu czy Syrii.
Checklista przed wyjazdem w „gorący” rejon. Co zrobić przed zakupem ubezpieczenia?
Ogólne Warunki nie należą do najbardziej pasjonujących lektur, jednak przed zakupem ubezpieczenia warto poświęcić kilka chwil chociaż na ich przejrzenie. Przede wszystkim sprawdź:
- w jaki sposób ubezpieczyciel definiuje klauzulę nieoczekiwanej wojny i aktu terroru – nie każde towarzystwo zapewnia to samo, niektórzy ubezpieczyciele w ogóle wyłączają jakiekolwiek zamieszki, rozruchy z ochrony, nawet częściowej;
- na jak długo zostanie zapewniona ochrona – czyli ile dni masz na ewakuację z zagrożonego terenu;
- gdzie niezależnie od dodatkowych klauzul polisa nie zadziała – czy są kraje, które już znajdują się na liście objętych całkowitym wyłączeniem ochrony i jaki stopień ostrzeżeń MSZ jest brany pod uwagę;
- jak określany jest czynny udział – co ubezpieczyciel rozumie przez aktywne uczestnictwo w zamieszkach i rozruchach.
Polisa za kilkadziesiąt złotych nie uratuje Cię przed wojną, ale może pokryć koszty leczenia, ratownictwa i lotu powrotnego do domu – pod warunkiem, że przed wyjazdem sprawdziłeś, co kupujesz.