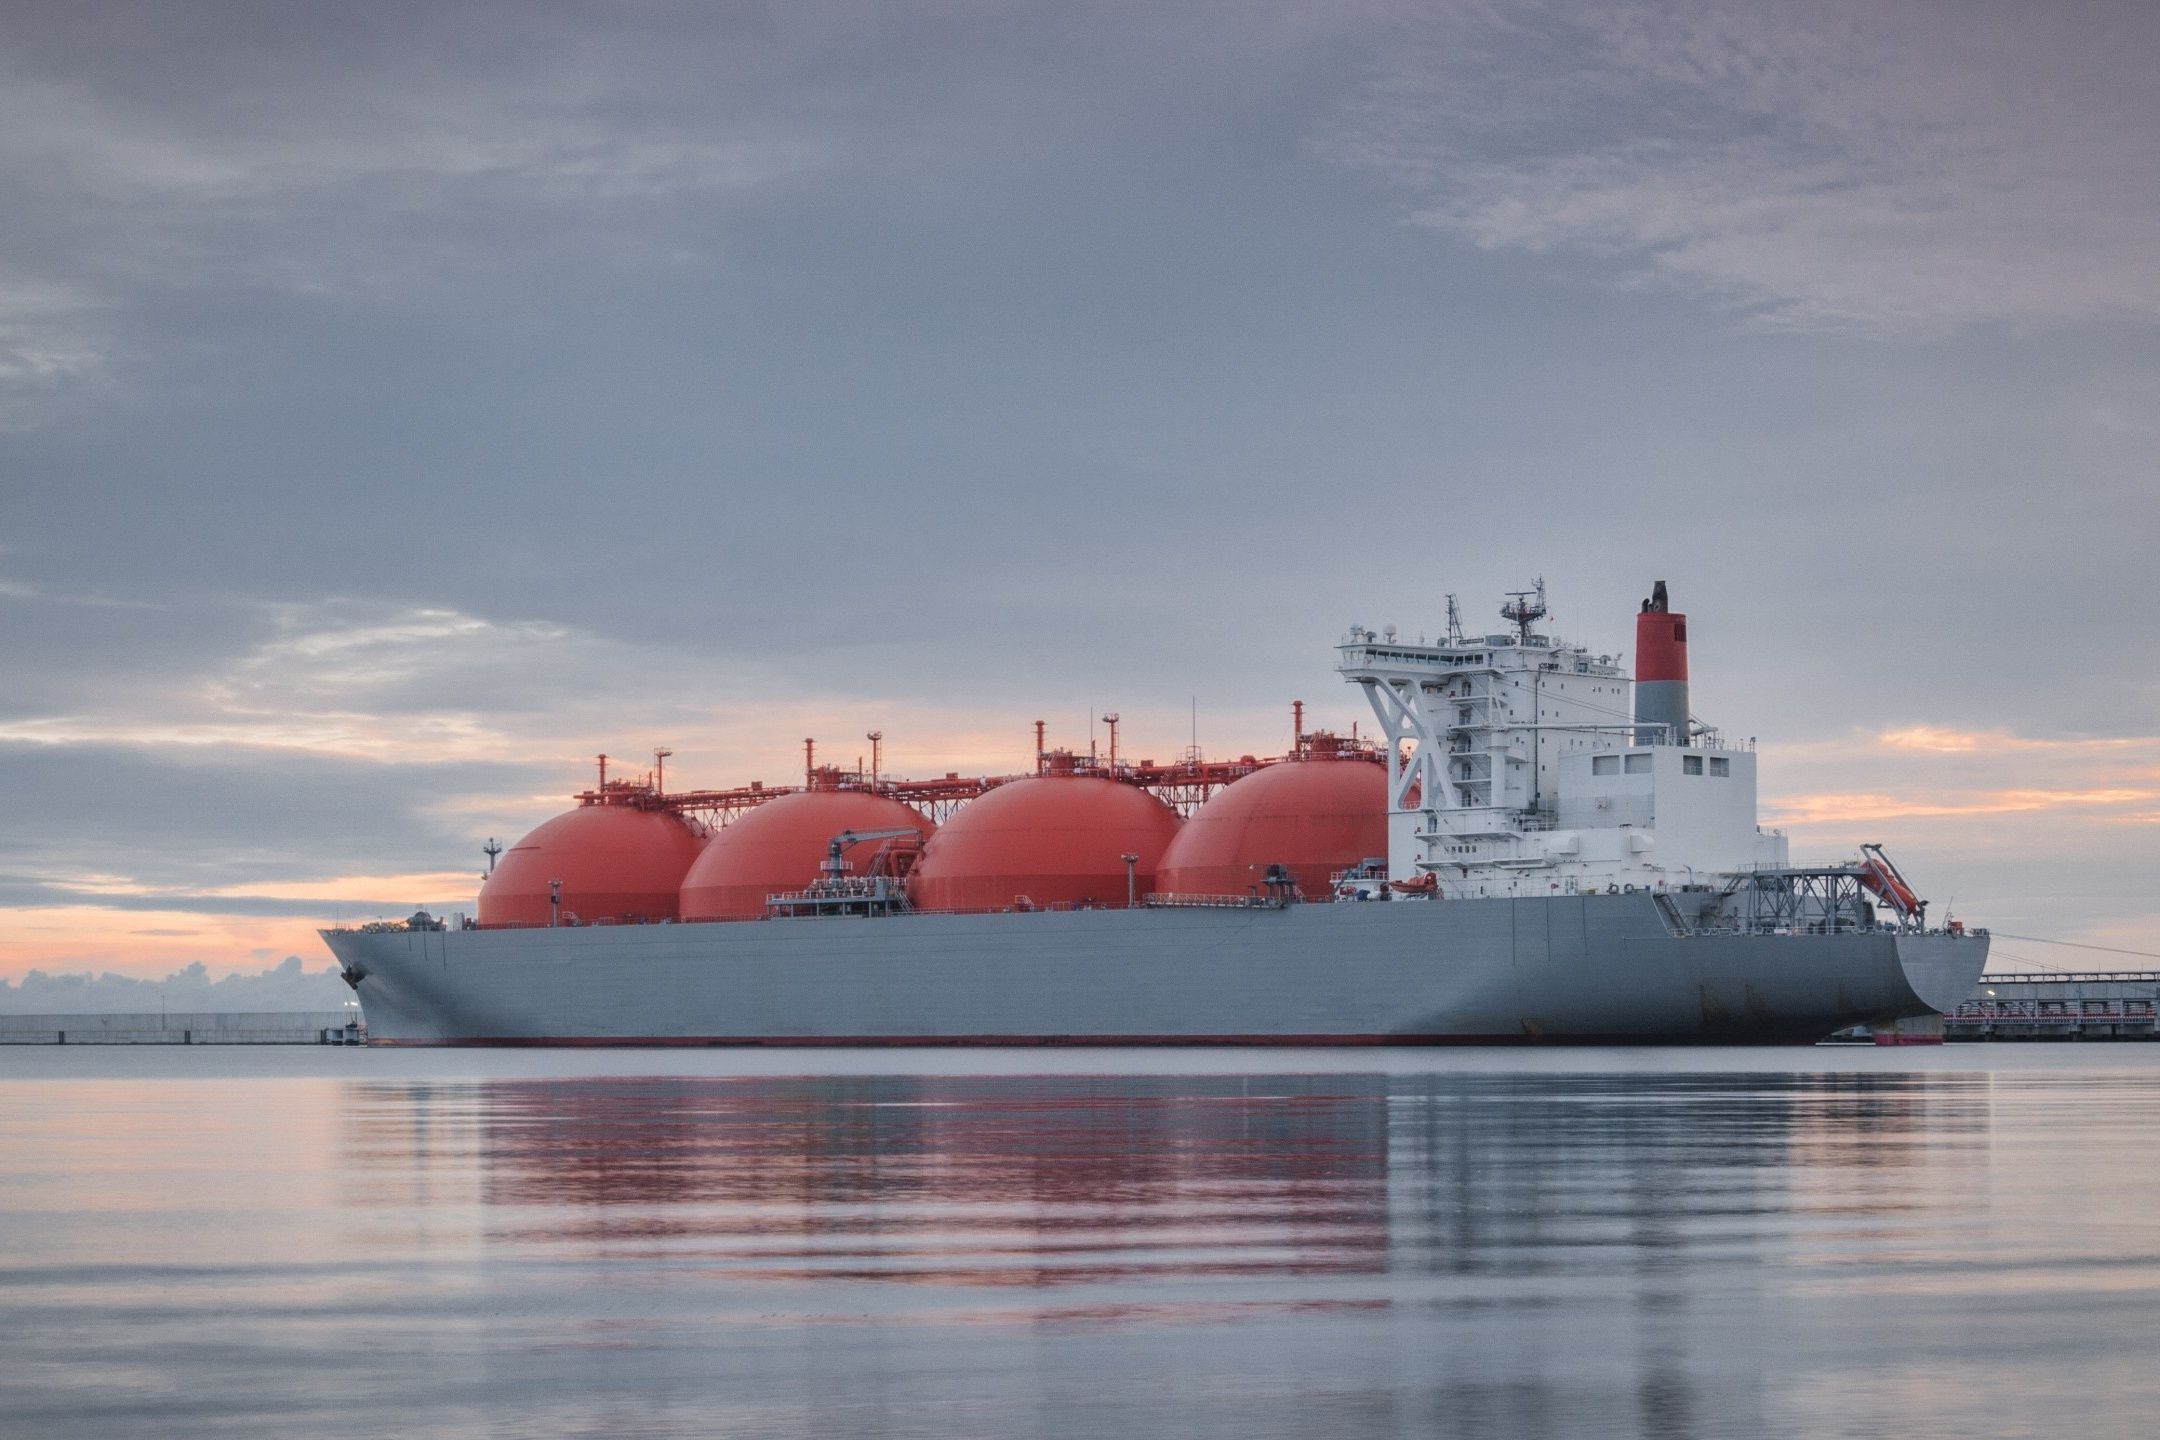
Zależność Polski od importu gazu z USA staje się coraz bardziej widoczna. Terminale skraplające w Teksasie i Luizjanie zastąpiły rurociąg „Przyjaźń”. Czy ta energetyczna „amerykanizacja” nie odbije się nam czkawką?
- Polska należy do największych klientów USA, jeśli chodzi o zakupy skroplonego gazu ziemnego (LNG).
- Rosnącą zależność od surowca ze Stanów Zjednoczonych widać nie tylko u nas, ale w całym regionie tzw. Trójmorza.
- Ten zwrot nastąpił po tym, jak w trybie przyspieszonym Polska i UE odeszły od gazu z Rosji.
- Waszyngton to nie Kreml, ale tak mocna relacja handlowa z Amerykanami budzi obawy o suwerenność energetyczną. Tym bardziej, że – jak mówi ekspertka – jesteśmy „bardzo zależni od jednego wąskiego gardła”.
Po 2022 r. Polska, wraz z całą Europą Środkowo-Wschodnią, rozpoczęła przyspieszony odwrót od surowców energetycznych z Rosji, w tym gazu ziemnego. Także Unia Europejska zdecydowała się całkowicie zrezygnować z dostaw z tego kierunku, choć proces ten jeszcze trwa. Dopiero w 2027 r. nastąpi pełne odejście od rosyjskiego gazu. Będzie to dopełnienie działań nakreślonych w planie RePowerEU z 2022 r., w którym założono całkowitą zmianę architektury szlaków importowych w dziedzinie energii, z których korzysta Europa.
Ropa już płynie, a ceny dalej z kosmosu. O co tu chodzi?
Gaz od Wielkiego Brata płynie szerokim strumieniem
W tej nowej siatce wielką rolę odgrywają Stany Zjednoczone. Według amerykańskiego ośrodka badawczego Institute for Energy Economic and Financial Analysis – Instytutu Ekonomiki Energetycznej i Analiz Finansowych – import amerykańskiego LNG do Europy wzrósł ponad trzykrotnie między 2021 a 2025 r.
W pierwszym kwartale 2026 r. USA były głównym dostawcą gazu LNG dla sześciu europejskich państw, odpowiadając za ponad 70 proc. ich importu. Były to:
- Niemcy – 89 proc.;
- Chorwacja – 87 proc.;
- Wielka Brytania – 81 proc.;
- Holandia – 77 proc.;
- Polska – 75 proc.;
- Grecja – 73 proc.
Donald Trump zaciera ręce, bo kasa po stronie amerykańskiej się zgadza. Według IEEFA w latach 2021–2025 kraje UE wydały 131,5 mld euro na gaz z USA, a w zeszłym roku sama tylko Polska zapłaciła z tego tytułu ponad 2 mld euro. My z kolei cieszymy się z derusyfikacji dostaw gazu. Ale trudno nie zauważyć, że jedna zależność zastąpiła drugą. Podkreślają to zresztą analitycy IEEFA, którzy wprost piszą, że Europa stawia wszystko na jedną energetyczną kartę i zaprzecza sama sobie.
„Nadmierne uzależnienie od amerykańskiego LNG – najdroższego dla odbiorców w UE – stoi w sprzeczności z planem REPowerEU, którego celem jest wzmocnienie bezpieczeństwa energetycznego Unii poprzez dywersyfikację dostaw, ograniczenie popytu oraz zwiększenie przystępności cenowej energii” – zauważa IEEFA.
To uzależnienie widać mocno w obszarze tzw. Trójmorza. Jak już wspomniano, trzy kraje członkowskie tego formatu – Chorwacja, Polska i Grecja – są zresztą w pierwszej szóstce głównych odbiorców amerykańskiego LNG w UE. Nie bez powodu na ostatnim szczycie Trójmorza w Dubrowniku obecny był amerykański sekretarz energii, Chris Wright.
Czy to uzależnienie nie odbije się Polsce i krajom regionu czkawką?
– Nie myślałabym o tym w kategoriach „dobre” czy „złe”, ale o tym, co się opłaca i co może być zrównoważone – mówi Zero.pl Agata Łoskot-Strachota, koordynatorka projektu „Energia w Europie” w Ośrodku Studiów Wschodnich.
– Jeśli chodzi o gaz amerykański, to wciąż jest go znacznie mniej w naszym regionie niż wcześniej gazu z Rosji – podkreśla analityczka. – Poza tym dostarczają go różne firmy, które mają zupełnie inne relacje z Białym Domem niż spółki rosyjskie z Kremlem. Amerykanie masowo przyczynili się do upłynnienia i uelastycznienia globalnego rynku gazu skroplonego. Rośnie rola tak zwanych agregatorów, czyli firm, które skupują gaz i sprzedają go tam, gdzie akurat jest zapotrzebowanie. Formuła kontraktów się zmieniła – coraz częściej nie zawieramy umów na dostawy do konkretnego portu, ale po prostu na wolumen gazu odbierany „gdzieś tam” – u eksportera albo gracza portfelowego. Warto stawiać na elastyczność i mieć w portfelu wiele różnych kontraktów na dostawy na zróżnicowanych zasadach.
Jak zawsze największym problemem jest trzymanie wszystkich jajek w jednym koszyku. Dotyczy to również korytarza dostaw. Amerykański gaz dociera do nas na razie wyłącznie przez terminal w Świnoujściu – jedyny komercyjny gazoport w Polsce. Niebawem to się zmieni, bo w 2028 r. ma zostać uruchomiony pływający terminal regazyfikacyjny (FSRU) w Zatoce Gdańskiej. Nadal jednak bramą będzie Morze Bałtyckie.
– Z mojej perspektywy Polska i kraje Europy Południowo-Wschodniej powinny przemyśleć szlaki dostaw – ocenia Agata Łoskot-Strachota. – Jeśli chodzi o Polskę, to nasze terminale i nasze morze są niezwykle ważne, ale jesteśmy bardzo zależni od jednego wąskiego gardła.
– Choć na Bałtyku trudniej o kłopoty niż w cieśninie Ormuz, powinniśmy dywersyfikować trasy i posiadać naddatek szlaków dostępowych. To samo dotyczy państw zaopatrywanych przez Cieśniny Tureckie i Morze Czarne. Zależność od mórz i wyzwania związane z wąskimi gardłami to rzeczywistość, którą trzeba brać pod uwagę w całej Europie. Nie oznacza to potrzeby rezygnacji z gazu, ale konieczność dostosowania naszej strategii.
Agata Łoskot-Strachota, Ośrodek Studiów Wschodnich
Kosztowne „paliwo pomostowe”
W ostatnich miesiącach pojawiły się też pytania o to, czy gaz faktycznie jest tym tanim paliwem przejściowym – na drodze od węgla do atomu i OZE – na które jeszcze niedawno liczyliśmy. Wojna na Bliskim Wschodzie i przerwanie dostaw LNG z Kataru wywindowały ceny „błękitnego paliwa”. Od końca grudnia 2025 r. do końca września br. gaz w Europie podrożał o prawie 128 proc.
– Kolejny rok i kolejny kryzys gazowy stawiają potężne pytania o przyszłą rolę tego surowca – przyznaje analityczka OSW. – Zresztą to, co widzimy teraz, to nie tylko problem z gazem, ale też z ropą i innymi paliwami. Na innym poziomie pojawiają się pytania o zależności od surowców krytycznych czy komponentów i technologii z Chin. W takim momencie nie powinno się robić dogmatycznych założeń – ani że gaz będzie bardzo ważnym paliwem przejściowym, ani że trzeba go natychmiast wyeliminować.
– Z perspektywy regionalnej, w Polsce czy w Czechach, gdzie gazu nie używaliśmy tak dużo w sektorze energetycznym i ciepłowniczym, prognozy wciąż mówią, że jego rola będzie rosła – dodaje Agata Łoskot-Strachota. – Musimy zastąpić czymś węgiel, a w obecnych uwarunkowaniach unijnych trudno mówić o przedłużaniu funkcjonowania starych bloków. Przy tak głębokich kryzysach potrzebujemy na poziomie unijnym zmiany myślenia – mniej dogmatów, a więcej elastyczności. Nie możemy rezygnować ostatecznie z prawie żadnego źródła, bo inne wcale nie są całkowicie i na zawsze bezpieczne, a kwestia kosztów jest dynamiczna i zmienna.
Dodajmy, że Polska stara się jednak o zgodę Komisji Europejskiej na przedłużenie mechanizmu wsparcia dla najstarszych bloków węglowych, o mocy 200 MW, które w 2028 r. stracą możliwość finansowania z tzw. rynku mocy. Ale rzeczywiście, Krajowy Plan w dziedzinie Energii i Klimatu (KPEiK) zakłada, że gaz ziemny będzie ważnym paliwem pomostowym, a popyt na niego będzie wzrastał, osiągając szczyt w 2030 r. (23,6–24,7 mld m sześc., w zależności od tego, czy mówimy o standardowym, czy ambitnym scenariuszu transformacji).
Z tej perspektywy wysokie ceny gazu na globalnych rynkach nie są dla nas dobrą wiadomością. Być może jednak sytuacja w cieśninie Ormuz wkrótce się unormuje.
– Amerykanie powoli ją odblokowują i choć LNG jeszcze nie płynie tamtędy na taką skalę, jak przed wojną, możemy spodziewać się, że ten gaz z Kataru w końcu ruszy – mówi Agata Łoskot-Strachota. – W scenariuszu optymistycznym – zakładającym zwycięstwo Amerykanów w tej wojnie i skłonienie Teheranu do współpracy gospodarczej – w dłuższym terminie uruchomiony zostanie może nawet gaz z Iranu. Nawet jeśli się tak nie stanie, to i tak na rynku może pojawić się sporo taniego surowca w związku z uruchamianiem nowych mocy eksportowych LNG i przyjściem spóźnionej, ale wciąż spodziewanej fali nadpodaży. Jeśli dodamy do tego fakt, że wiele krajów w Azji przemyślało rolę gazu i wyhamowuje swój popyt, to w nieodległej przyszłości gazu na świecie będzie jeszcze więcej i będzie on tańszy.
Polski regionalny hub gazowy – realna szansa czy mrzonka?
Wracając do amerykańskiego gazu w Polsce – nasze mocne postawienie na ten surowiec ma też związek z nadziejami, że będziemy mogli sprzedawać go krajom ościennym. Swego czasu dużo mówiło się o tym, że Polska stanie się „regionalnym hubem gazowym”, sprzedając surowiec z USA Czechom, Słowakom, Ukraińcom czy Litwinom. Pytanie, czy te nadzieje nie okażą się płonne. Terminale gazowe powstają też w innych krajach, chociażby w Niemczech, ale też w krajach Trójmorza. Konkurować o klientów może z nami choćby Grecja, która przesyła z pływającego terminala w Aleksandropolis gaz w kierunku Bułgarii, Rumunii, Węgier i Ukrainy.
– Stanowiska ekstremalne są z zasady fałszywe. Na pewno nie można zakładać, że w ogóle nie będziemy handlować gazem, bo to już się dzieje – dostarczamy gaz chociażby na Ukrainę, wykorzystując nie tylko nasze Świnoujście, ale też Kłajpedę – uspokaja Agata Łoskot-Strachota.
Nord Stream. Tak Niemcy pomogły Putinowi podzielić Europę
Jak dodaje, jeżeli rola takiego mini-hubu regionalnego doprowadziłaby do rozbudowy sieci, to Polska zyskałaby na tym wewnętrznie.
– Gdyby naszym systemem przesyłane było więcej gazu, doprowadziłoby to do spadku taryf, na czym skorzystałyby gospodarstwa domowe i firmy. Mamy w tym więc głęboki interes. Natomiast nie zakładałabym, że będziemy głównym hubem przeładunkowym dla amerykańskiego gazu czy kluczowym w Europie miejscem handlu tym surowcem. Amerykanie będą sprzedawać tam, gdzie będzie im prościej, taniej; gdzie jest lepsza infrastruktura – twarda, prawna, instytucjonalna itp. – i większy popyt. Co nie znaczy, że tego popytu u nas i wokół nas nie ma – mamy przecież obok szereg państw śródlądowych, jak Słowacja i Węgry, które mają stopniowo odchodzić od surowca z Rosji. W tym obszarze wciąż upatrywałabym szansy.